Saída Certa
Trabalho
Os 25% sobre o salário de quem mora fora: o que cai na régua — e as saídas legais
Todo grupo de brasileiros no exterior tem a história dos 25% que engolem o salário. Ela é verdade pela metade: a régua existe, mas só começa na data que você formaliza — e tem menos coisa dentro dela do que o boato sugere.
Resposta rápida: os 25% são reais, mas têm endereço certo: valem para salário e serviços pagos por fonte brasileira a quem já formalizou a saída fiscal — ou completou 12 meses seguidos fora — retidos na fonte, sem faixa isenta, sem deduções e sem restituição. Aposentadoria ficou de fora da régua por decisão do STF. E quem ainda tem vínculo ativo escolhe, em boa parte, a data em que ela começa a valer.
-
Tradução, sem juridiquês
- Não residente
- quem formalizou a saída fiscal (ou completou 12 meses seguidos fora). Para a Receita, só a renda que nasce no Brasil continua interessando.
- Retenção exclusiva na fonte
- o regime do não residente: quem paga já desconta o imposto, de uma vez. Não existe mais declaração anual, dedução nem restituição — o desconto encerra o assunto.
- Fonte pagadora
- quem te paga do Brasil: a empresa do salário, o cliente do freelance, a sua própria empresa no pró-labore. Reter e recolher o imposto é obrigação dela.
De onde vêm os 25% — e o que cai na régua
O boato costuma viajar sem a regra junto. A regra existe, tem quase três décadas e é curta:
"Os rendimentos do trabalho, com ou sem vínculo empregatício (...) e os da prestação de serviços, pagos, creditados, entregues, empregados ou remetidos a residentes ou domiciliados no exterior, sujeitam-se à incidência do imposto de renda na fonte à alíquota de 25%." — Lei 9.779/99, art. 7º, confirmada pelo Perguntão IRPF 2026 (pergunta 129).
Traduzindo o alcance: cai na régua tudo o que é trabalho pago do Brasil — salário CLT, 13º, férias, honorário de freelance, pró-labore de sócio. E cai sobre o valor bruto: a faixa isenta, os dependentes, a saúde e a previdência que abatiam o seu imposto de residente não existem nesse regime. Em troca, o assunto morre ali — nada de declaração anual sobre essa renda.
O detalhe que o boato sempre esquece: a régua só liga na sua data de saída fiscal. Antes dela, você é residente e nada disso se aplica — e, enquanto o vínculo de trabalho durar, essa data é em boa parte uma decisão, como mostra o guia do trabalho remoto.
A conta de 2026: a distância entre os dois regimes nunca foi tão grande
Desde janeiro de 2026, o residente tem uma vantagem nova: um redutor zera o imposto de renda da folha para salários até R$ 5.000 por mês, diminuindo aos poucos até desaparecer em R$ 7.350 (Lei 15.270/2025). O não residente não tem faixa isenta nenhuma. No mesmo salário, os dois mundos ficam assim:
Para a maioria dos salários, a tabela normal com deduções fica bem abaixo dos 25% — e o redutor de 2026 esticou ainda mais essa distância. A comparação exata é conta de contracheque, não de opinião: quanto maior o salário, mais os dois regimes se aproximam. E vale saber que 13º e férias entram na mesma régua do não residente, tudo a 25% sobre o bruto (Receita Federal — Tributação do não residente).
O que ficou de fora da régua
A régua dos 25% é menor do que o boato pinta. Quatro coisas que não estão dentro dela:
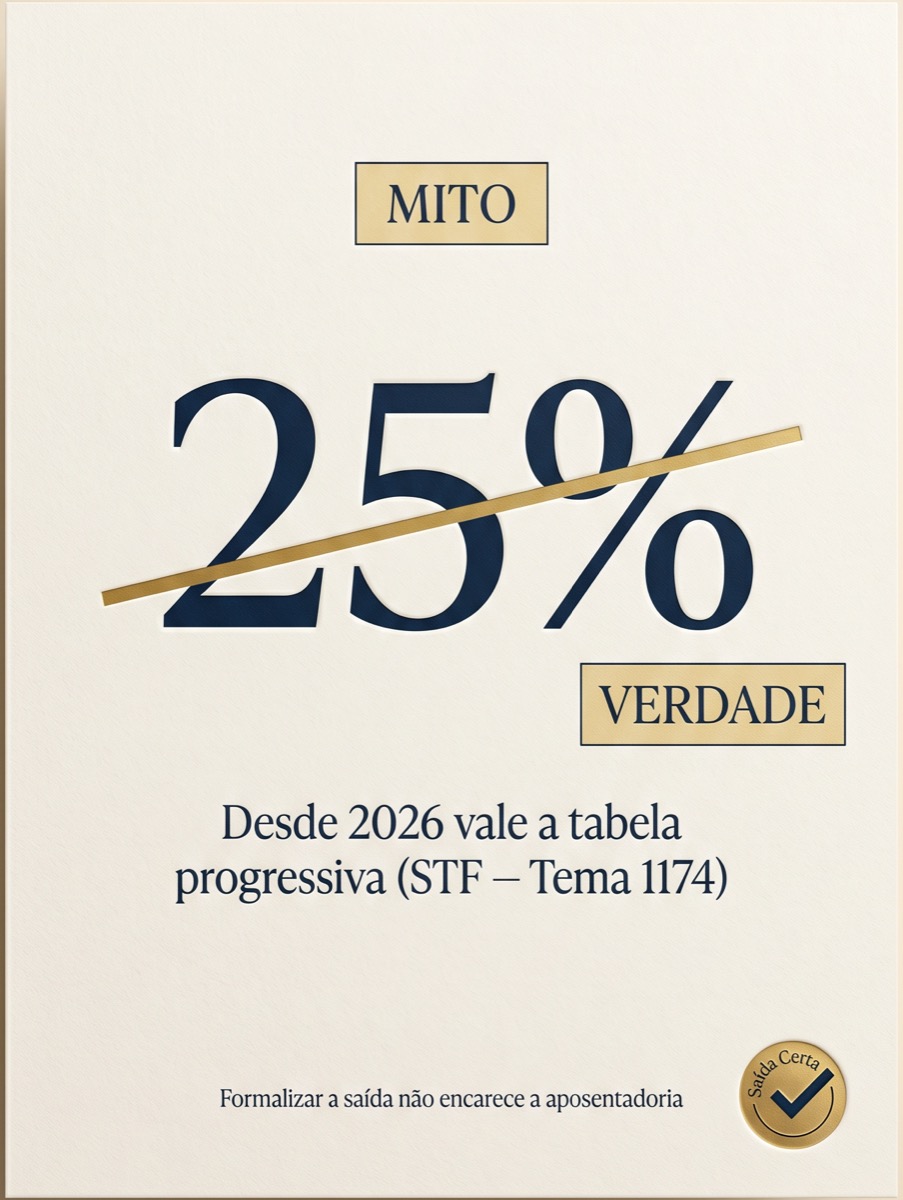
Aposentadoria e pensão. O STF derrubou os 25% sobre benefícios pagos a quem mora no exterior (Tema 1.174, outubro de 2024), e desde janeiro de 2026 a própria folha aplica a tabela progressiva comum dos residentes (IN RFB 2.299/2025; Perguntão IRPF 2026, pergunta 134). Se a sua fonte ainda retém 25%, conteste — e o que foi retido a mais nos últimos 5 anos, inclusive antes de a folha mudar, pode voltar por pedido formal que um profissional conduz; não é automático.
Serviços técnicos — nunca o salário de empregado. Para quem presta serviço sem vínculo, serviços técnicos e de assistência técnica ou administrativa pagam 15%, não 25% (RIR/2018, art. 765). O entendimento corrente é que desenvolvimento de software e consultoria especializada se enquadram, mas a fronteira não é nítida para pessoa física: na dúvida, a fonte retém 25% — confirme o enquadramento por escrito com quem paga, porque é ele quem retém e responde.
Tudo o que você ganha fora do Brasil. Salário da empresa estrangeira, freelance para cliente gringo: renda de fonte no exterior de não residente não é tributável no Brasil — a régua é só para a renda que nasce aqui.
As verbas da rescisão que são indenização. FGTS, multa de 40% e aviso prévio indenizado são isentos por natureza (Lei 7.713/88, art. 6º, V). A leitura dominante entre especialistas é que essa isenção permanece para o não residente — mas não há regra expressa da Receita para o caso, e fontes pagadoras receosas às vezes retêm 25% de tudo. Se a rescisão for parte do seu plano, o momento dela importa — veja as saídas abaixo.
Quem executa a régua é a folha — e isso protege você
Os 25% não são um boleto que você emite: são uma retenção que a empresa aplica. A sua parte é uma só — comunicar a condição de não residente à fonte pagadora, por escrito (IN SRF 208/2002, art. 3º, § 2º). Daí em diante a mecânica é dela: reter, recolher na data do pagamento e emitir a guia de recolhimento (o DARF) no CNPJ da empresa.
E aqui mora a sua proteção: uma vez avisada por escrito, a empresa que insistir na retenção errada assume sozinha a conta do imposto que faltou (RIR/2018, art. 782). O protocolo do aviso vale ouro — guarde-o. O passo a passo do comunicado ao RH, com o que conferir no contracheque seguinte, está no guia do trabalho remoto.
A régua é fixa — com o vínculo vivo, o que se escolhe é a data em que ela começa a valer.
As saídas legais: qual é o seu plano com o vínculo?
Escapar da régua escondendo a mudança não é caminho — redesenhar a renda e escolher bem a data, sim. Escolha o seu plano:
O que você pretende fazer com o vínculo no Brasil?
O que a folha conta enquanto você não conta
A tentação é conhecida — e a folha responde por você: o eSocial, o sistema pelo qual a empresa reporta a folha à Receita, conta todo mês uma história de residente que não bate com a sua vida. O cenário do "meio-termo", com o que ele custa e como sai dele quem já se mudou sem mexer em nada, está no guia do trabalho remoto; o custo do atraso do seu caso, a calculadora mostra em segundos. E se você está fora há anos sem formalizar nada, o acerto começa em outro lugar: no guia da saída retroativa.
O resumo honesto: a régua dos 25% não se negocia, mas é menor do que o boato pinta — aposentadoria fora, técnico a 15%, renda de fora intocada. Enquanto o vínculo durar, a data em que ela liga ainda é sua: faça essa conta com o contracheque na mão e escolha a rota de olhos abertos, antes que a folha escolha por você.
Perguntas frequentes
O que exatamente entra nos 25% do não residente — e o que fica de fora?
Entram os rendimentos do trabalho pagos por fonte brasileira — salário, 13º, férias, honorário de freelance, pró-labore — com 25% retidos na fonte sobre o valor bruto, sem faixa isenta, deduções ou restituição (Lei 9.779/99, art. 7º). A régua vale para quem formalizou a saída fiscal ou completou 12 meses seguidos fora. Ficam de fora: aposentadoria e pensão (tabela progressiva desde a decisão do STF), serviços técnicos prestados sem vínculo (15%), tudo o que você ganha de fonte no exterior e as verbas rescisórias de natureza indenizatória.
A retenção de 25% vale para aposentadoria de quem mora no exterior?
Não mais. O STF declarou inconstitucional a alíquota de 25% sobre aposentadorias e pensões pagas a residentes no exterior (Tema 1.174, outubro de 2024), e a Receita já aplica a mesma tabela progressiva dos residentes. Se a fonte ainda retiver 25%, cabe contestar — e o que foi retido a mais nos últimos 5 anos pode voltar, por pedido formal conduzido por um profissional.
Tem como escapar legalmente dos 25% sobre o salário?
Há caminhos legais, todos ligados à data e ao desenho da renda: permanecer residente até encerrar o vínculo (a tabela normal com deduções costuma custar menos) — escolha que só existe dentro da janela de 12 meses de ausência, e cada visita ao Brasil reinicia a contagem; encerrar o vínculo antes da saída, preservando as verbas rescisórias isentas; ou redesenhar a renda — serviço técnico sem vínculo tem alíquota de 15%, mas o enquadramento não é automático (na dúvida, a fonte retém 25%), e dividendos de empresa própria pagam 10% desde 2026. O que não existe é caminho legal para receber como residente morando fora sem contar a ninguém.
Quem é responsável por reter os 25% — eu ou a empresa?
A fonte pagadora. A sua obrigação é comunicar a condição de não residente por escrito (IN SRF 208/2002, art. 3º, § 2º); a partir daí, reter, recolher na data do pagamento e emitir o DARF no CNPJ dela é obrigação da empresa. Se ela continuar retendo errado depois de avisada por escrito, a conta do imposto não retido é dela (RIR/2018, art. 782) — por isso o protocolo do aviso vale ouro.
13º salário e férias também pagam os 25% de não residente?
Sim. A régua alcança os rendimentos do trabalho em geral — salário, 13º e férias entram no mesmo regime de 25% na fonte, sobre o valor bruto. Já as verbas rescisórias de natureza indenizatória (FGTS, multa de 40%, aviso prévio indenizado) são isentas por natureza, e a leitura dominante é que a isenção permanece para o não residente — embora não exista regra expressa da Receita para esse caso.
Fontes oficiais deste guia
Cada regra citada acima vem das normas públicas abaixo — confira na fonte.
- Lei 9.779/1999, arts. 7º e 8º — a alíquota de 25% na fonte sobre rendimentos do trabalho, com ou sem vínculo, e serviços em geral pagos a residentes no exterior
- Perguntas e Respostas IRPF 2026 (Receita Federal), perguntas 116, 129 e 134 — o quadro completo da tributação do não residente, a exceção dos serviços técnicos, a tabela progressiva para aposentadorias e pensões após a decisão do STF e o reinício da contagem dos 12 meses a cada visita ao Brasil
- Receita Federal — Tributação do não residente (gov.br) — a tributação exclusiva na fonte dos rendimentos de fonte brasileira após a saída definitiva
- IN SRF 208/2002, arts. 3º, 35 e 36 — o dever de comunicar a condição de não residente à fonte pagadora por escrito e o regime de tributação exclusiva
- RIR/2018 — Decreto 9.580/2018, arts. 741, 746, 765, 769, 775 e 782 — a incidência sobre o valor bruto, a exceção de 15% dos serviços técnicos e a responsabilidade da fonte pagadora que não retém
- STF — Tema 1.174 de Repercussão Geral (ARE 1.327.491) — a inconstitucionalidade dos 25% sobre aposentadorias e pensões pagas a residentes no exterior, decidida em outubro de 2024
- IN RFB 2.299/2025 (notícia oficial da Receita Federal) — a aplicação, desde 01/01/2026, da tabela progressiva na folha das aposentadorias e pensões pagas a residentes no exterior
- Lei 15.270/2025 — o redutor que zera o IRPF do residente até R$ 5.000/mês desde 2026 e a retenção de 10% sobre dividendos remetidos ao exterior
- Lei 7.713/1988, art. 6º, V — a isenção das verbas rescisórias de natureza indenizatória, como o FGTS, a multa de 40% e o aviso prévio indenizado
- Lei 11.196/2005, art. 70, I, "a" — o prazo de recolhimento do imposto retido de não residente: na data do fato gerador
- LC 123/2006, art. 17, II — a vedação do Simples Nacional (e do MEI) à empresa com titular ou sócio domiciliado no exterior
Compare as duas retenções com o seu contracheque
A entrevista monta o seu caso com as duas réguas lado a lado — tabela normal contra os 25% —, mostra o que cada data de saída muda no plano e entrega o comunicado pronto para o RH; a conta final é sua, com o contracheque na mão.
Montar meu caso grátisSimulação grátis, sem cadastro — e o preço na tela antes de pagar: uma fração dos R$ 3.000+ do processo tradicional.
Continue no assunto